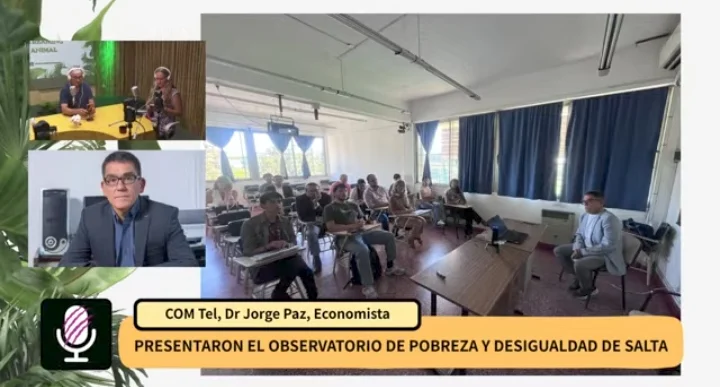
Un estudio del Observatorio de Pobreza y Desigualdad advierte que el impago de créditos quintuplica los niveles históricos normales. El economista Jorge Paz descartó, en diálogo con Periodismo Animal, que el problema se deba a la falta de educación financiera y apuntó contra la caída de los ingresos, las altas tasas de interés y la falta de regulación.
El fuerte incremento del endeudamiento de los hogares y la creciente incapacidad de pago encendieron las luces de alerta en la economía local. Según los primeros informes presentados por el Observatorio de Pobreza y Desigualdad, el 32% de los deudores en la provincia de Salta se encuentra en situación de mora, lo que significa que llevan más de 90 días sin poder afrontar sus compromisos financieros.
Así lo detalló el coordinador general del organismo, el Dr. Jorge Paz, quien calificó la situación como "verdaderamente complicada". El, especialista explicó que, si se mide en términos monetarios, tanto en Salta como a nivel nacional no se están devolviendo 13 pesos de cada 100 prestados.
"Es una cifra altísima. En economía, la morosidad normal ronda el 2% o 2,5%, que es lo que tuvimos históricamente en Argentina y lo que registran hoy países vecinos como Perú, Chile o Uruguay. Un 13% es cinco veces más de lo normal", subrayó Paz, describiendo el salto exponencial registrado desde los primeros meses de 2025 como "la cobra de la morosidad" por la brusca curva ascendente en los gráficos.
El mito de la falta de educación financiera
Uno de los puntos centrales de la investigación del Observatorio buscó poner a prueba una creencia instalada: que las familias se sobreendeudan porque no saben administrar su dinero. Al cruzar datos locales con encuestas del Banco de Desarrollo de América Latina (CAF), el equipo de Paz refutó esa hipótesis.
"Si la causa fuera la falta de educación financiera, tendríamos que habernos vuelto todos analfabetos financieros de un día para el otro, porque antes esto no pasaba", argumentó el economista. Según el informe, Argentina tiene una calificación promedio de 6 puntos sobre 10 en educación financiera, ubicándose en la media regional.
Para Paz, la verdadera raíz del problema reside en los ingresos bajos e inestables frente a un cambio abrupto en las reglas de juego macroeconómicas, sumado a ofertas crediticias agresivas con falta de regulación y tasas de interés ocultas en la "letra chica". "Podés tener un doctorado en educación financiera, pero si no te alcanza la plata y te cambian el arco de hoy para mañana, caés en mora", sentenció.
El rol de los bancos y el modelo económico
El coordinador del Observatorio también señaló la responsabilidad del Estado y del sistema financiero en este proceso. Según explicó, tras el cambio de gestión y el ajuste fiscal, se promovió un mensaje de optimismo que alentó a la población a tomar créditos y consumir en cuotas bajo la promesa de una rápida recuperación que no ocurrió.
Ante el deterioro de sus carteras, los bancos comenzaron a separar los créditos incobrables para venderlos como paquetes financieros, una práctica que Paz comparó —guardando las distancias de escala— con los mecanismos previos a la crisis subprime de 2008 en Estados Unidos.
Finalmente, el economista vinculó la crisis de los hogares con el esquema macroeconómico actual. Sostuvo que la estrategia oficial para contener la inflación se apoya en mantener un tipo de cambio planchado a costa de tasas de interés muy elevadas —que asfixian a las familias— y de un fuerte endeudamiento externo para sostener las reservas. "Se está encapsulando la inflación con deuda, tanto a nivel macro como en la economía de los hogares", concluyó.
 Periodismo Animal